
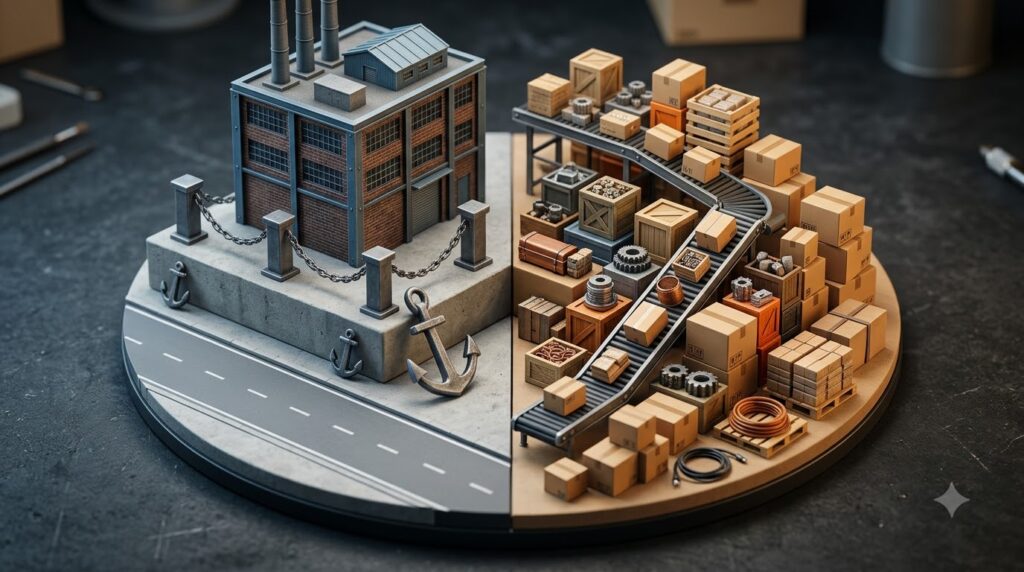
Chi phí cố định giữ nguyên tổng số trong kỳ khi hoạt động nằm trong phạm vi phù hợp, còn chi phí biến đổi thay đổi theo mức hoạt động. Bài viết giúp bạn phân biệt qua công thức, ví dụ và quy trình áp dụng vào quản trị doanh nghiệp. Tìm hiểu thêm kiến thức quản trị tại Tạp Chí Doanh Nhân Thời Đại.
Chi phí cố định và chi phí biến đổi khác nhau thế nào
Chi phí cố định giữ nguyên tổng số trong một kỳ, nếu mức hoạt động còn nằm trong phạm vi phù hợp. Chi phí biến đổi tăng hoặc giảm theo sản lượng hay mức hoạt động. Vì vậy, khi sản lượng tăng, định phí tính trên mỗi sản phẩm thường giảm, còn biến phí đơn vị được xem là ổn định trong mô hình tuyến tính.
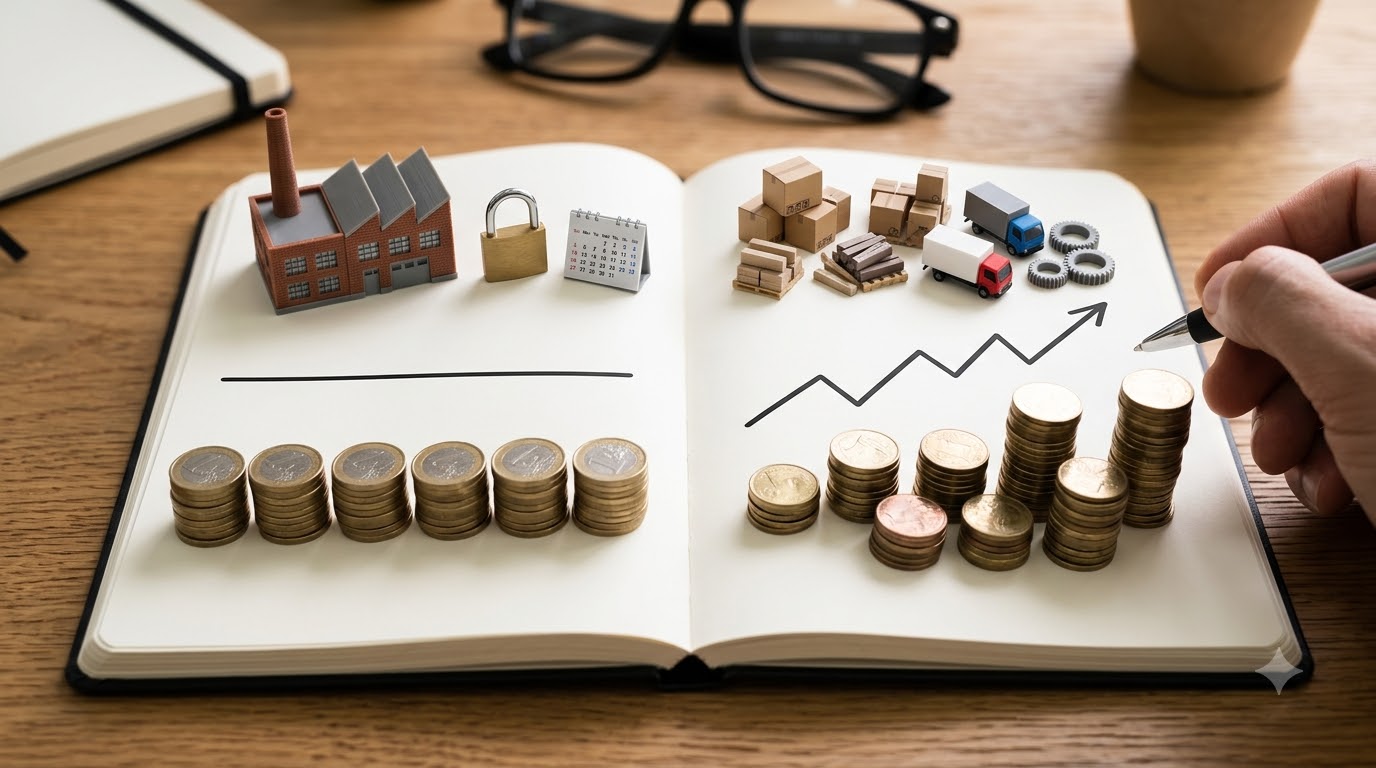
Trong phạm vi công suất phù hợp, tổng định phí giữ nguyên còn tổng biến phí thay đổi theo mức hoạt động.
Cách phân biệt này hữu ích khi doanh nghiệp lập ngân sách, dự tính tổng chi phí hoặc cân nhắc mức sản lượng. Bảng dưới đây áp dụng khi đã xác định kỳ phân tích và phạm vi hoạt động. Quan hệ tuyến tính chỉ là giả định quản trị, không đúng trong mọi tình huống.
| Tiêu chí | Chi phí cố định | Chi phí biến đổi |
|---|---|---|
| Tổng chi phí khi hoạt động tăng | Giữ nguyên trong phạm vi phù hợp. | Thay đổi theo mức hoạt động. |
| Chi phí trên mỗi đơn vị | Giảm khi sản lượng tăng. | Ổn định theo giả định tuyến tính. |
| Khi sản lượng bằng 0 | Vẫn có thể phát sinh trong kỳ. | Tổng biến phí bằng 0 trong mô hình. |
| Cách tính tổng | Tổng định phí = FC. | Tổng biến phí = v × Q. |
| Chi phí trên mỗi đơn vị | FC / Q, khi Q > 0. | VC / Q, khi Q > 0. |
| Khi vượt công suất | Có thể tăng lên một mức mới, chẳng hạn khi cần thuê thêm mặt bằng. | Biến phí đơn vị cần được kiểm tra lại. |
| Ý nghĩa quản trị | Cần doanh thu và số dư đảm phí đủ bù đắp định phí. | Cho biết mỗi đơn vị hoạt động làm tổng chi phí thay đổi ra sao. |
Chi phí cố định là gì
Chi phí cố định là gì? Đây là khoản chi có tổng số tương đối ổn định trong một kỳ, khi doanh nghiệp hoạt động trong phạm vi công suất nhất định. Khoản chi này không tăng giảm trực tiếp theo từng sản phẩm làm ra hoặc đơn hàng bán được.
Đặc điểm nhận diện và ví dụ chi phí cố định
Định phí thường phát sinh theo tháng, quý hoặc năm. Sản lượng có thể tăng giảm mà tổng khoản chi vẫn giữ nguyên trong kỳ. Tuy nhiên, “cố định” không có nghĩa là bất biến mãi mãi. Tiền thuê có thể đổi khi gia hạn hợp đồng, còn chi phí nhân sự có thể tăng nếu doanh nghiệp mở thêm bộ phận.
Các ví dụ chi phí cố định gồm tiền thuê văn phòng theo kỳ, lương quản lý hưởng mức cố định và khấu hao tài sản theo phương pháp đường thẳng. Cần xem cách khoản chi được tính thay vì chỉ dựa vào tên gọi. Chẳng hạn, khoản thuê có thể phát sinh thêm phí theo doanh thu, còn tiền lương có thể gồm lương cơ bản và hoa hồng.
Định phí bình quân trên mỗi sản phẩm được tính bằng tổng định phí chia cho sản lượng. Khi sản lượng tăng mà tổng định phí không đổi, phần chi phí phân bổ cho từng sản phẩm giảm. Khi sản lượng bằng 0, không nên tính định phí đơn vị bằng phép chia này.
Chi phí biến đổi là gì
Chi phí biến đổi là gì? Đây là khoản chi có tổng số thay đổi theo sản lượng hoặc một mức hoạt động phù hợp, chẳng hạn số sản phẩm hoàn thành, số đơn hàng giao hoặc doanh thu bán hàng.
Phân loại chi phí giúp lập ngân sách và đánh giá giá bán thế nào – minh họa cho phần nội dung này
Đặc điểm nhận diện và ví dụ chi phí biến đổi
Trong mô hình tuyến tính, tổng biến phí tăng theo mức hoạt động, còn biến phí trên mỗi đơn vị được giả định không đổi. Ví dụ, nếu mỗi sản phẩm cần một lượng nguyên liệu tương tự và giá nguyên liệu không đổi, sản xuất nhiều sản phẩm hơn sẽ làm tổng chi phí nguyên liệu tăng.
Nguyên liệu trực tiếp, tiền công tính theo sản phẩm và hoa hồng tính theo doanh thu là những ví dụ phổ biến. Nhưng biến phí đơn vị thực tế có thể thay đổi khi giá đầu vào, năng suất hoặc điều kiện mua hàng thay đổi. Vì vậy, không nên mặc định rằng cứ tăng sản lượng thì chi phí luôn tăng theo cùng một tỷ lệ. Những biến động này cần được đưa vào quy trình quản trị rủi ro để đánh giá tác động đến dự toán và chuẩn bị phương án ứng phó.
Để nhận diện biến phí, hãy xác định khoản chi gắn với hoạt động nào và cách tính cụ thể. Hoa hồng tính theo doanh thu có thể thay đổi theo doanh số. Lương trả theo tháng không tự động là biến phí chỉ vì nhân viên tham gia sản xuất.
Ví dụ phân loại chi phí trong doanh nghiệp
Phân loại khoản chi theo cách phát sinh giúp doanh nghiệp tránh xếp nhầm chỉ dựa trên tên gọi. Bảng sau nêu cách nhận diện thường gặp, nhưng điều kiện hợp đồng và cách trả tiền thực tế vẫn là căn cứ chính.
Nhận diện tiền thuê, lương, nguyên liệu và hoa hồng
| Khoản mục | Phân loại thường gặp | Điều kiện nhận diện |
|---|---|---|
| Thuê văn phòng | Cố định | Tiền thuê theo kỳ không đổi theo mức hoạt động. |
| Lương quản lý | Cố định | Mức lương trả theo kỳ, không tính theo sản lượng. |
| Khấu hao đường thẳng | Cố định | Mức khấu hao trong kỳ không đổi theo sản lượng. |
| Nguyên liệu trực tiếp | Biến đổi | Lượng sử dụng gắn với số sản phẩm làm ra. |
| Lương theo sản phẩm | Biến đổi | Tiền công tính theo số sản phẩm hoàn thành. |
| Hoa hồng bán hàng | Biến đổi | Khoản chi tính theo doanh thu hoặc số hàng bán. |
Chi phí trực tiếp và gián tiếp là một cách phân loại khác, không đồng nghĩa với cố định và biến đổi. Một khoản chi trực tiếp vẫn có thể cố định, và một khoản gián tiếp vẫn có thể biến đổi. Doanh nghiệp nên theo dõi riêng hai tiêu thức này.
Chi phí hỗn hợp và trường hợp dễ nhầm
Chi phí hỗn hợp gồm phần cố định và phần thay đổi theo mức sử dụng. Ví dụ, tiền lương cơ bản cộng hoa hồng có cả hai thành phần. Hóa đơn điện cũng có thể gồm phí cố định và phí theo lượng sử dụng, tùy điều khoản dịch vụ.
Khi gặp khoản chi như vậy, không nên ép toàn bộ vào nhóm định phí hoặc biến phí. Trước hết, kiểm tra hợp đồng, bảng lương hoặc cách tính hóa đơn để xác định từng thành phần.
Công thức tính tổng chi phí và chi phí đơn vị
Các công thức dưới đây phù hợp để lập dự toán khi khoản chi biến đổi tương đối đều theo hoạt động trong phạm vi đã chọn.
Tính chi phí theo mức sản lượng
Công thức tổng biến phí là VC = v × Q. Trong đó, VC là tổng biến phí, v là biến phí trên một đơn vị hoạt động, còn Q là sản lượng hoặc mức hoạt động. Tổng chi phí được tính bằng TC = FC + VC, trong đó FC là tổng định phí và TC là tổng chi phí.
Chi phí bình quân được tính bằng tổng chi phí chia cho sản lượng. Có thể tách thành định phí đơn vị FC / Q và biến phí đơn vị VC / Q, với điều kiện Q > 0.
Ví dụ học thuật dưới đây dùng định phí £100.000 và biến phí £80 mỗi sản phẩm. Đây không phải số liệu của doanh nghiệp Việt Nam. Trong phạm vi hoạt động từ 0 đến 3.000 sản phẩm, tổng định phí giữ nguyên theo giả định.
| Sản lượng | Tổng định phí | Tổng biến phí | Tổng chi phí | Chi phí bình quân |
|---|---|---|---|---|
| 1.800 | £100.000 | £144.000 | £244.000 | £135,56 |
| 3.000 | £100.000 | £240.000 | £340.000 | £113,33 |
Sản lượng tăng khiến tổng biến phí và tổng chi phí tăng. Tuy nhiên, chi phí bình quân giảm vì cùng một khoản định phí được phân bổ cho nhiều sản phẩm hơn. Nếu hoạt động vượt công suất, doanh nghiệp cần tính lại các giả định thay vì áp dụng máy móc công thức cũ.
Quy trình phân loại chi phí trong doanh nghiệp
Doanh nghiệp có thể dùng quy trình dưới đây để xây dựng bảng theo dõi phục vụ quản trị. Đây là hướng dẫn thực hành, không phải quy trình pháp lý bắt buộc.
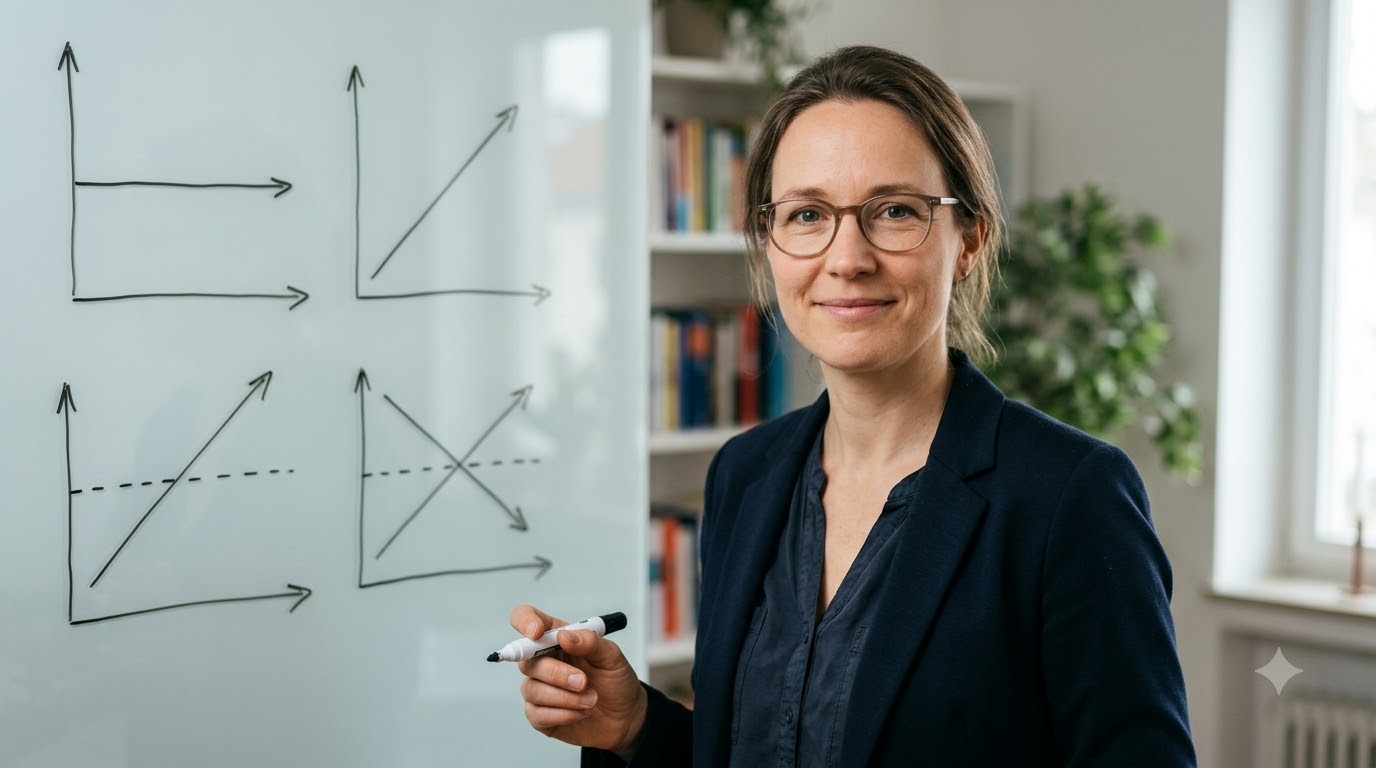
Mỗi khoản chi cần có căn cứ phân loại và thước đo hoạt động phù hợp trước khi đưa vào ngân sách.
Chọn kỳ phân tích, đơn vị hoạt động và phạm vi công suất
Chọn kỳ theo dõi, chẳng hạn tháng hoặc quý, rồi xác định đơn vị hoạt động phù hợp với khoản chi. Xưởng sản xuất có thể theo dõi số sản phẩm, còn bộ phận giao hàng có thể theo dõi số chuyến. Ghi rõ phạm vi công suất để biết khi nào định phí hoặc biến phí đơn vị có thể thay đổi.
Liệt kê khoản chi, xác định cách phát sinh
Tập hợp khoản chi từ sổ sách, hợp đồng, bảng lương và hóa đơn. Với từng khoản, xác định nó giữ nguyên theo kỳ, thay đổi theo hoạt động hay gồm cả hai phần. Kiểm tra cách tính thực tế, đặc biệt với lương, tiền thuê và dịch vụ có phí sử dụng.
Lập bảng quản trị và đối chiếu dự toán hằng tháng
Bảng theo dõi có thể gồm khoản mục, đơn vị hoạt động, cách tính, nhóm chi phí và điều kiện phân loại. Sau khi phân loại, lập dự toán rồi so sánh với số thực tế hằng tháng. Rà soát lại khi hợp đồng thay đổi, tăng ca, mua thêm thiết bị hoặc mở thêm địa điểm. Khi dự kiến các khoản thanh toán, doanh nghiệp nên kết hợp bảng này với việc quản lý vốn lưu động để chuẩn bị nguồn tiền đáp ứng nhu cầu vận hành.
Không cần dùng một bộ mẫu phức tạp ngay từ đầu. Doanh nghiệp nhỏ có thể bắt đầu bằng bảng tính, miễn là giữ riêng định phí, biến phí và khoản hỗn hợp, đồng thời ghi rõ giả định đang dùng.
Lỗi thường gặp và checklist rà soát chi phí
Phân loại chỉ có giá trị khi được cập nhật theo kỳ và theo quy mô hoạt động. Những lỗi dưới đây dễ làm dự toán sai hoặc khiến doanh nghiệp hiểu không đúng tác động của sản lượng.
Tránh nhầm định phí, biến phí và chi phí hỗn hợp
- Không xem định phí là khoản luôn bất biến. Ghi rõ kỳ phân tích và ngưỡng công suất.
- Không mặc định mọi khoản lương đều cố định. Kiểm tra lương cơ bản, tiền làm thêm và hoa hồng.
- Không gộp chi phí hỗn hợp vào một nhóm. Tách thành phần theo hợp đồng hoặc cách tính thực tế.
- Không đồng nhất chi phí trực tiếp với biến phí. Theo dõi hai tiêu thức phân loại riêng.
Rà soát chi phí khi quy mô hoạt động thay đổi
- Kiểm tra lại định phí khi tăng ca, thêm máy móc hoặc mở địa điểm mới.
- Theo dõi cả tổng chi phí, chi phí đơn vị và mức hoạt động.
- Đối chiếu số thực tế với dự toán mỗi tháng, tìm nguyên nhân của chênh lệch.
- Cập nhật biến phí đơn vị khi giá nguyên liệu, năng suất hoặc điều kiện mua hàng thay đổi.
Checklist này giúp doanh nghiệp rà soát khoản chi có hệ thống. Không nên cắt giảm định phí chỉ vì khoản đó không đổi theo sản lượng. Một số cam kết có thể cần thiết để duy trì hoạt động.
Ứng dụng cơ cấu chi phí doanh nghiệp vào quyết định quản trị
Hiểu cơ cấu chi phí doanh nghiệp giúp nhà quản lý nhìn rõ phần chi phí duy trì hoạt động và phần phát sinh theo mức kinh doanh. Không có một tỷ lệ định phí và biến phí phù hợp cho mọi ngành. Doanh nghiệp nên đánh giá dựa trên hoạt động, hợp đồng và khả năng trang trải chi phí của chính mình. Việc đánh giá cũng cần gắn với cách doanh nghiệp tạo giá trị và doanh thu để xem cơ cấu chi phí có phù hợp với mô hình kinh doanh đang lựa chọn hay không.
Nhầm tổng chi phí với chi phí mỗi đơn vị có thể khiến doanh nghiệp đánh giá sai hiệu quả tiết kiệm.
Theo dõi số dư đảm phí và điểm hòa vốn
Số dư đảm phí đơn vị bằng giá bán trừ biến phí đơn vị. Khoản này góp phần bù đắp định phí trước khi doanh nghiệp có lợi nhuận. Nếu giữ nguyên giá bán và biến phí đơn vị, định phí tăng sẽ làm doanh nghiệp cần mức bán cao hơn để bù đủ chi phí.
Mối liên hệ này cũng ảnh hưởng đến điểm hòa vốn, tức mức hoạt động mà doanh thu vừa đủ bù tổng chi phí. Trong phạm vi bài viết, doanh nghiệp chỉ cần lưu ý rằng thay đổi định phí, biến phí hoặc giá bán đều có thể làm ngưỡng này dịch chuyển.
Để cải thiện hiệu quả chi phí, hãy đối chiếu dự toán với thực tế, kiểm tra biến phí đơn vị và rà soát các cam kết định phí trước khi ra quyết định. Không nên chỉ nhìn tổng chi phí hoặc cắt giảm một khoản mà chưa đánh giá ảnh hưởng đến hoạt động.
Câu hỏi thường gặp về chi phí cố định và biến đổi
Tiền thuê mặt bằng thuộc loại chi phí nào?
Thường là chi phí cố định nếu tiền thuê theo kỳ không đổi theo mức hoạt động. Hãy kiểm tra hợp đồng để phát hiện phần phí bổ sung tính theo doanh thu hoặc mức sử dụng.
Lương nhân viên có luôn là chi phí cố định không?
Không. Lương quản lý theo tháng có thể là định phí, còn lương theo sản phẩm có thể là biến phí. Lương cơ bản cộng hoa hồng là khoản hỗn hợp.
Hoa hồng bán hàng thuộc loại chi phí nào?
Hoa hồng tính theo doanh thu hoặc số hàng bán thường là biến phí vì thay đổi theo kết quả bán hàng.
Biến phí đơn vị có luôn không đổi không?
Không. Mức ổn định là giả định của mô hình tuyến tính trong một phạm vi phù hợp. Giá đầu vào, năng suất hoặc công suất thay đổi có thể làm biến phí đơn vị khác đi.
Doanh nghiệp nhỏ có cần phân loại chi phí không?
Nên phân loại để lập dự toán và dự kiến chi phí theo mức hoạt động. Đây là khuyến nghị quản trị, không phải kết luận về nghĩa vụ pháp lý.
Phân loại đúng giúp doanh nghiệp lập dự toán sát thực tế, theo dõi tác động của sản lượng và cân nhắc quyết định quản trị. Tạp Chí Doanh Nhân Thời Đại đồng hành cùng bạn cập nhật kiến thức cho Doanh Nghiệp. Nắm vững chi phí cố định và biến đổi để quản trị chi phí chủ động hơn.