Thị trường FMCG Việt Nam giai đoạn 2023 – 2024 ghi nhận mức tăng trưởng giá trị từ 6% đến 8%, động lực chính đến từ việc tăng giá bán bình quân thay vì tăng sản lượng giỏ hàng thực tế. Bối cảnh thắt chặt chi tiêu cùng sự bùng nổ của kênh mua sắm trực tuyến đang thúc đẩy người tiêu dùng ưu tiên sản phẩm tốt cho sức khỏe và tìm kiếm giá trị thiết thực. Đồng hành cùng các nhà quản trị, Tạp Chí Doanh Nhân Thời Đại phân tích toàn diện bức tranh ngành, biến động kênh phân phối và 4 xu hướng tiêu dùng mới định hình chiến lược kinh doanh 6 đến 12 tháng tới.
Toàn cảnh thị trường FMCG Việt Nam về quy mô và tốc độ tăng trưởng
Để hiểu rõ bức tranh kinh tế ngành, việc nắm bắt bản chất FMCG là gì giúp định hình quy mô nhóm mặt hàng có vòng quay tiêu thụ nhanh, thời hạn sử dụng ngắn và chiếm tỷ trọng lớn trong rổ chi tiêu định kỳ của mỗi hộ gia đình. Tại nước ta, thị trường FMCG Việt Nam đóng vai trò xương sống cho hoạt động thương mại nội địa, phản ánh tức thì sức mua thực tế cũng như mức độ tự tin tài chính của người dân.
Tốc độ tăng trưởng giá trị toàn ngành hàng tiêu dùng nhanh duy trì ổn định nhờ lực đẩy từ khu vực nông thôn.
Tốc độ tăng trưởng doanh thu và sản lượng giai đoạn 2023 – 2024
Báo cáo từ Tổng cục Thống kê cho thấy tổng mức bán lẻ hàng hóa năm 2023 đạt 4.854,4 nghìn tỷ đồng, tăng 8,6% so với năm 2022. Trong đó, nhóm hàng lương thực và thực phẩm thiết yếu ghi nhận mức tăng trưởng 11,7%, tiếp tục đóng vai trò lực đỡ thanh khoản cho toàn bộ hệ thống bán lẻ. Dù vậy, dữ liệu chuyên sâu từ Kantar Worldpanel và NielsenIQ chỉ ra một thực tế phân hóa sâu sắc: mức tăng trưởng giá trị toàn ngành FMCG đạt 6% tại 4 thành phố trực thuộc trung ương và 8% tại địa bàn nông thôn, song động lực chính lại xuất phát từ việc điều chỉnh tăng giá bán bình quân thay vì mở rộng khối lượng tiêu dùng thực tế.
Sản lượng giỏ hàng tiêu chuẩn trong giai đoạn cuối năm 2023 và nửa đầu năm 2024 có xu hướng đi ngang. Người mua chủ động cắt giảm số lượng món hàng ngẫu hứng, tập trung nguồn tiền vào danh mục nhu yếu phẩm phục vụ nhu cầu sinh hoạt hàng ngày. Động lực tăng trưởng theo chiều rộng đã chạm trần tạm thời, đòi hỏi các nhà sản xuất phải tái cấu trúc lại cơ cấu danh mục để duy trì doanh số.
Khác biệt sức mua giữa khu vực thành thị và nông thôn
Khu vực đô thị lớn như Hà Nội, Thành phố Hồ Chí Minh, Đà Nẵng và Cần Thơ đang chứng kiến sự dịch chuyển sang hành vi mua sắm thông minh, chọn lọc kỹ lưỡng từng khoản chi. Người tiêu dùng thành thị giảm bớt tần suất ghé thăm điểm bán ngẫu nhiên, thay vào đó lập kế hoạch mua sắm định kỳ theo tuần hoặc theo tháng nhằm tận dụng triệt để các chương trình ưu đãi giá trị.
Ngược lại, địa bàn FMCG nông thôn Việt Nam, nơi cư trú của hơn 60% dân số cả nước, vẫn duy trì mức tăng trưởng giá trị ổn định nhờ nhu cầu cơ bản chưa bão hòa. Khách hàng nông thôn có xu hướng chuyển từ các sản phẩm không nhãn mác sang mặt hàng đóng gói có thương hiệu rõ ràng. Họ đặc biệt chuộng các gói dung tích lớn để tối ưu chi phí sử dụng cho cả gia đình, tạo cơ hội mở rộng thị phần cho các doanh nghiệp biết cách thiết kế bao bì tiết kiệm.
Sự dịch chuyển cấu trúc kênh phân phối hàng tiêu dùng
Dưới tác động của công nghệ số và thói quen sinh hoạt mới, diện mạo thị trường tiêu dùng đang chứng kiến cuộc tái sắp xếp quy mô lớn giữa các phương thức bán hàng. Để tối ưu hóa doanh số, việc theo dõi sát diễn biến kênh phân phối FMCG Việt Nam giúp các nhà quản trị kịp thời điều chuyển nguồn lực tiếp thị và chiết khấu thương mại phù hợp với từng điểm chạm.
Chợ truyền thống và tiệm tạp hóa giữ vững thị phần chủ lực
Kênh thương mại truyền thống (GT) bao gồm mạng lưới hàng trăm nghìn tiệm tạp hóa dân sinh và các khu chợ truyền thống hiện vẫn nắm giữ từ 70% đến 75% thị phần giá trị toàn ngành. Ở các vùng ngoại thành và nông thôn, tỷ lệ này vượt mức 80% nhờ lợi thế phân bổ sâu vào từng ngõ xóm, mối quan hệ thân tình lâu năm và sự linh hoạt trong việc bán chịu công nợ nhỏ.
Mặc dù giữ vai trò then chốt về mặt sản lượng, kênh GT đang đối mặt với bài toán tối ưu vận hành do quy trình quản lý tồn kho thủ công, thiếu hụt dữ liệu người mua theo thời gian thực và phụ thuộc nhiều vào đội ngũ trung gian đại lý cấp hai, cấp ba. Doanh nghiệp tiêu dùng nhanh muốn giữ vững chân hàng tại đây buộc phải số hóa quy trình đặt hàng cho các điểm bán lẻ để hạn chế tình trạng đứt gãy nguồn cung.
Siêu thị mini và mua sắm trực tuyến gia tăng tốc độ thâm nhập
Kênh phân phối hiện đại (MT) và nền tảng số đang có những bước tiến thần tốc. Các chuỗi siêu thị mini và cửa hàng tiện lợi đạt mức tăng trưởng doanh thu từ 10% đến 15% mỗi năm nhờ lợi thế vị trí sát khu dân cư, không gian sạch sẽ và quy trình thanh toán chuẩn hóa. Người tiêu dùng sẵn sàng trả mức giá chênh lệch nhẹ để đổi lấy sự tiện lợi và tốc độ hoàn tất đơn hàng.
Bên cạnh đó, thương mại điện tử kết hợp giải trí (Shoppertainment) đang bùng nổ mạnh mẽ với mức tăng trưởng vượt 25% mỗi năm. Các nền tảng như TikTok Shop và Shopee tạo nên phương thức tiếp cận khách hàng trực diện thông qua các phiên phát sóng trực tiếp, đánh trúng tâm lý mua sắm tức thời của nhóm khách hàng trẻ tuổi.
| Kênh bán | Thị phần ước tính | Tốc độ tăng trưởng | Ưu thế | Nhược điểm |
|---|---|---|---|---|
| Kênh truyền thống (tiệm tạp hóa, chợ) | 70% – 75% | Dưới 3% | Độ phủ dày đặc, bám rễ sâu ở nông thôn | Thiếu dữ liệu người dùng, quản trị tồn kho thủ công |
| Siêu thị, đại siêu thị | 12% – 15% | 5% – 7% | Trải nghiệm tốt, uy tín chất lượng cao | Chi phí niêm yết cao, đàm phán chiết khấu phức tạp |
| Siêu thị mini, cửa hàng tiện lợi | 8% – 10% | 10% – 15% | Gần khu dân cư, mua sắm nhanh gọn | Không gian quầy kệ hẹp, chọn lọc số lượng mặt hàng |
| Thương mại điện tử | 5% – 8% | Trên 25% | Bùng nổ mua sắm tương tác, tiếp cận khách trẻ | Chi phí vận chuyển cao đối với hàng nặng, dễ hoàn đơn |
Hiệu suất các phân khúc ngành hàng tiêu dùng nhanh chủ lực
Sự phục hồi kinh tế không đồng đều tạo nên bức tranh đa sắc thái giữa các nhóm hàng. Doanh nghiệp hoạt động trong ngành hàng tiêu dùng nhanh cần phân tích chi tiết động lực nội tại của từng phân khúc để tối ưu biên lợi nhuận, tránh dàn trải nguồn vốn vào những dòng sản phẩm có vòng quay tồn kho chậm chạp.
Ngành hàng thực phẩm đóng gói và nước giải khát tiếp tục đóng vai trò trụ cột dẫn dắt doanh thu toàn ngành.
| Phân khúc | Tốc độ tăng trưởng giá trị | Biến động sản lượng | Động lực chính | Thách thức lớn |
|---|---|---|---|---|
| Thực phẩm đóng gói | 6% – 8% | Đi ngang | Nhu cầu tiện lợi, giải pháp bữa ăn nhanh | Giá nguyên liệu bột mì, dầu ăn biến động |
| Đồ uống, giải khát | 7% – 9% | Tăng nhẹ | Xu hướng ít đường, đồ uống bổ sung điện giải | Phụ thuộc tính mùa vụ, cạnh tranh khốc liệt |
| Chăm sóc cá nhân | 4% – 6% | Giảm nhẹ | Người dùng chuộng thành phần thiên nhiên, an toàn | Bị cắt giảm đầu tiên khi lạm phát tăng |
| Chăm sóc gia đình | 3% – 5% | Ổn định | Sản phẩm tẩy rửa sinh học, gói dung tích lớn | Tỷ lệ khuyến mãi cao làm mòn biên lợi nhuận |
Ngành hàng thực phẩm đóng gói và nước giải khát
Nhóm thực phẩm chế biến sẵn duy trì đà tăng trưởng giá trị từ 6% đến 8%, dẫn dắt bởi nhịp sống đô thị bận rộn. Các dòng sản phẩm mì ăn liền cao cấp, gia vị nêm sẵn và thực phẩm đóng gói đông lạnh trở thành lựa chọn ưu tiên của những gia đình trẻ. Tuy nhiên, sự biến động khó lường của giá nguyên liệu đầu vào như lúa mì, đường tinh luyện và dầu thực vật đang tạo sức ép rất lớn lên biên lợi nhuận gộp của các cơ sở sản xuất chế biến hàng tiêu dùng nhóm này.
Ở mảng đồ uống giải khát, tốc độ tăng trưởng đạt 7% đến 9% nhờ sự bứt phá của các dòng nước uống chức năng, nước bù khoáng điện giải và các loại trà thanh nhiệt ít calo. Khách hàng bắt đầu từ bỏ các sản phẩm nước ngọt có ga truyền thống để chuyển sang những lựa chọn thân thiện hơn với sức khỏe tim mạch và đường huyết.
Ngành hàng chăm sóc cá nhân và chăm sóc gia đình
Phân khúc chăm sóc cá nhân có biên độ tăng trưởng giá trị từ 4% đến 6% nhưng sản lượng bán ra lại sụt giảm nhẹ. Khi đối mặt với áp lực thu nhập, người tiêu dùng có xu hướng cắt giảm chi phí cho các loại mỹ phẩm dưỡng da phức tạp hoặc kéo dài thời gian sử dụng chai xà phòng, dầu gội. Tuy vậy, các dòng sản phẩm có nguồn gốc dược liệu thiên nhiên, lành tính cho da nhạy cảm vẫn giữ vững vị thế trong phân khúc cao cấp.
Đối với ngành hàng chăm sóc gia đình, mức tăng ổn định từ 3% đến 5% được bảo chứng bởi các dòng nước giặt xả, nước lau sàn và nước rửa chén công nghệ sinh học. Khách hàng ngày càng nhạy cảm với các đợt giảm giá kích cầu, hình thành thói quen săn lùng các can dung tích lớn từ 3 lít đến 5 lít để tối ưu ngân sách sinh hoạt hàng tháng.
Bốn xu hướng FMCG mới định hình thị trường
Hành vi người dùng không còn dừng lại ở tiêu chuẩn đủ ăn, đủ mặc mà hướng thẳng tới những giá trị sống an toàn, bền vững và thông minh. Việc chủ động bắt nhịp những xu hướng FMCG mang tính cấu trúc sẽ quyết định sự sống còn của thương hiệu trong chu kỳ phát triển mới.
Hành vi chi tiêu thông minh chú trọng sức khỏe và ưu tiên bao bì tiết kiệm đang thay đổi cách người tiêu dùng lựa chọn nhãn hàng.
Ưu tiên sức khỏe và sử dụng sản phẩm nguồn gốc tự nhiên
Người Việt hiện nay đọc nhãn thành phần kỹ lưỡng hơn bao giờ hết. Nhóm sản phẩm ghi nhãn sạch (clean label), hạn chế tối đa chất bảo quản nhân tạo, giảm đường và bổ sung vi chất dinh dưỡng ghi nhận tốc độ tăng trưởng vượt trội so với mặt bằng chung. Xu hướng sống xanh, sống lành mạnh thúc đẩy ngành hàng sữa hạt, nước ép nguyên chất và hóa mỹ phẩm thảo mộc chiếm lĩnh không gian quầy kệ tại các đại siêu thị.
Bên cạnh yếu tố sức khỏe thể chất, người tiêu dùng còn đòi hỏi tính bền vững của môi trường xung quanh. Các sản phẩm sử dụng bao bì tái chế, nhựa sinh học dễ phân hủy hoặc ứng dụng mô hình trạm chiết nạp (refill) đang dần xây dựng được tình yêu thương hiệu sâu sắc trong lòng thế hệ người tiêu dùng trẻ.
Thắt chặt ngân sách và kết hợp mua hàng trực tiếp lẫn trực tuyến
Tâm lý phòng thủ tài chính khiến người dân chi tiêu có tính toán chặt chẽ hơn. Họ không hoàn toàn cắt giảm chi tiêu mà chuyển đổi thông minh sang các nhãn hàng riêng của hệ thống siêu thị hoặc săn đón các gói sản phẩm kèm quà tặng giá trị thực. Sự trung thành với một nhãn hiệu cố định đang suy giảm, nhường chỗ cho những thương hiệu mang lại giá trị công năng tương đương với mức chi phí hợp lý hơn.
Mô hình mua sắm đa kênh (Omnichannel) trở thành thói quen mặc định của phần lớn cư dân thành thị. Khách hàng có thể tìm hiểu công dụng và giá bán của một chai nước hoa quả hay bình nước tẩy rửa trên mạng xã hội, kiểm tra trực tiếp bao bì sản phẩm tại cửa hàng tiện lợi gần nhà, rồi chốt đơn mua hàng số lượng lớn trên sàn thương mại điện tử để hưởng chính sách miễn phí vận chuyển tận cửa.
Cục diện cạnh tranh giữa doanh nghiệp nội địa và tập đoàn đa quốc gia
Thị trường chứng kiến sự giằng co quyết liệt giữa sức mạnh tài chính toàn cầu và sự thấu hiểu tường tận bản sắc địa phương. Cuộc đua không chỉ dừng lại ở ngân sách quảng bá thương hiệu mà mở rộng sang khả năng tối ưu hóa chuỗi cung ứng từ nông trại đến bàn ăn.
Doanh nghiệp Việt tận dụng độ phủ đại lý và giá thành cạnh tranh
Các doanh nghiệp nội địa lớn đang khẳng định vị thế dẫn dắt nhờ năng lực am hiểu sâu sắc khẩu vị, thói quen và văn hóa vùng miền. Vinamilk duy trì vững chắc thị phần ngành sữa khi công bố doanh thu hợp nhất năm 2023 đạt 60.369 tỷ đồng, tăng 0,7% so với năm trước thông qua việc tái định vị nhận diện thương hiệu và đa dạng hóa dải sản phẩm organic. Đơn vị này kiểm soát chặt chẽ chuỗi trang trại đạt chuẩn quốc tế, giúp đảm bảo nguồn cung sữa tươi nguyên liệu chất lượng cao.
Tương tự, Masan Consumer đạt mốc doanh thu thuần 28.283 tỷ đồng trong năm 2023 cùng biên lợi nhuận gộp lập đỉnh 45,9%. Thành quả này đến từ chiến lược cao cấp hóa danh mục gia vị, nước mắm, tương ớt và thực phẩm tiện lợi, kết hợp cùng hệ thống phân phối phủ kín hàng trăm nghìn tiệm tạp hóa trên cả nước. Năng lực làm chủ khâu sản xuất nội địa giúp doanh nghiệp chủ động điều chỉnh giá thành, chống chịu tốt trước những cú sốc tỷ giá ngoại tệ.
Doanh nghiệp nước ngoài duy trì thị phần dòng sản phẩm cao cấp
Các tập đoàn đa quốc gia như Unilever, Nestlé hay Procter & Gamble vẫn nắm quyền kiểm soát tại phân khúc sản phẩm cao cấp và chăm sóc cá nhân chuyên sâu. Lợi thế của khối ngoại nằm ở tiềm lực tài chính dồi dào, bản quyền công nghệ nghiên cứu phát triển vượt bậc cùng quy trình tiếp thị bài bản được chuyển giao từ các thị trường phát triển.
Họ liên tục tung ra các phiên bản cải tiến với công năng chuyên biệt như dầu gội ngăn rụng tóc chuyên sâu, nước xả vải lưu hương công nghệ vi nang hay thực phẩm dinh dưỡng bổ sung vi chất. Khối doanh nghiệp này cũng là những đơn vị tiên phong thiết lập tiêu chuẩn sản xuất xanh, giảm phát thải carbon để tạo dựng rào cản kỹ thuật vững chắc với các đối thủ mới gia nhập ngành.
Điều gì doanh nghiệp cần theo dõi trong 6–12 tháng tới
Môi trường kinh doanh sắp tới dự kiến chứa đựng nhiều biến số phức tạp, đòi hỏi các cấp quản lý phải liên tục cập nhật dữ liệu để đưa ra các kịch bản ứng phó kịp thời:
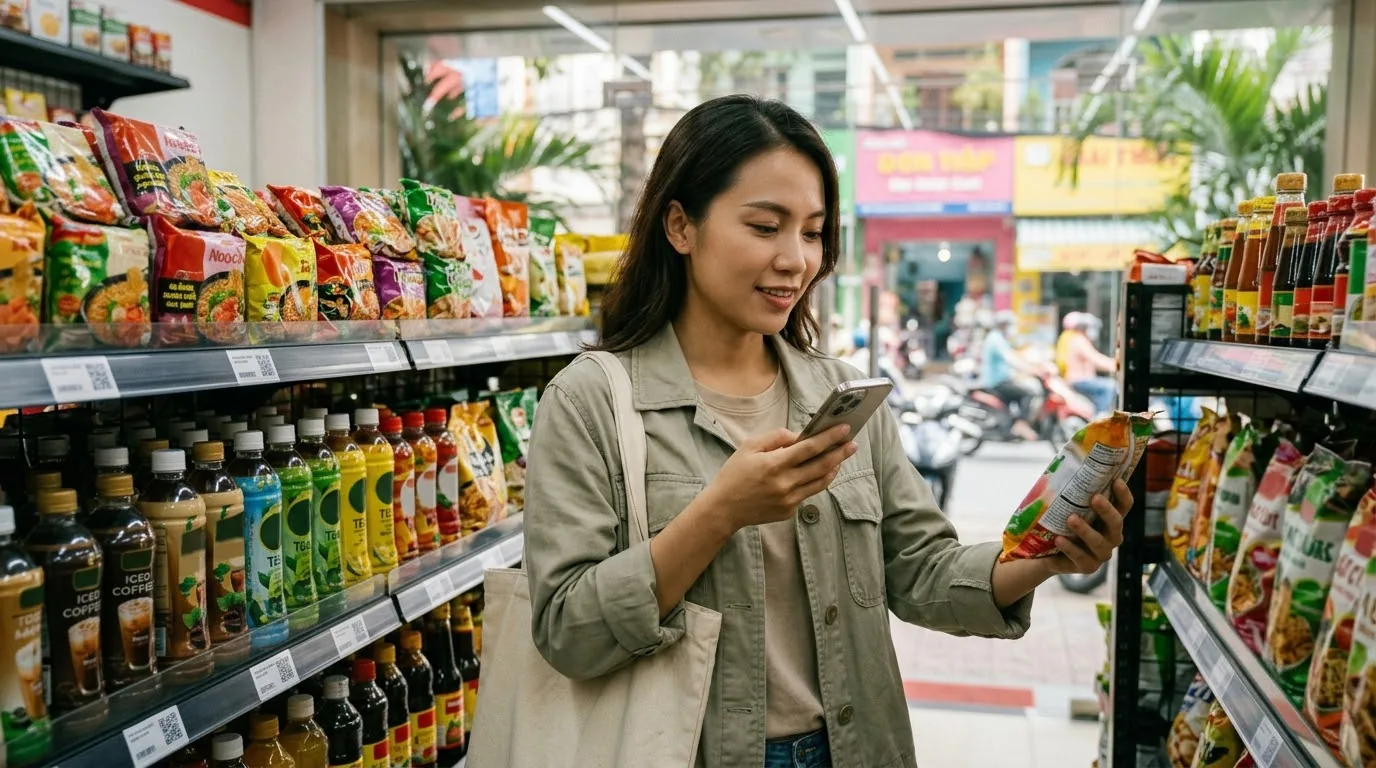
Chi phí nguyên vật liệu đầu vào và mức độ phục hồi sức mua thực tế là hai biến số quyết định chiến lược tồn kho của doanh nghiệp.
Thứ nhất, rủi ro biến động giá nguyên vật liệu thô và chi phí logistics đường biển. Căng thẳng địa chính trị cùng hiện tượng thời tiết cực đoan El Nino ảnh hưởng trực tiếp đến nguồn cung nông sản thế giới như cà phê, ca cao, đường và lúa mì. Doanh nghiệp cần chủ động ký kết hợp đồng kỳ hạn, đa dạng hóa đối tác cung ứng trong nước để bảo vệ biên lợi nhuận trước các đợt tăng giá nguyên liệu đầu vào.
Thứ hai, sức ép từ quy định Trách nhiệm mở rộng của nhà sản xuất (EPR) chính thức có hiệu lực từ ngày 01 tháng 01 năm 2024 theo quy định của Bộ Tài nguyên và Môi trường. Các công ty sản xuất hàng đóng gói bắt buộc phải tổ chức thu gom, tái chế bao bì của sản phẩm đưa ra thị trường hoặc nộp tiền đóng góp tài chính vào Quỹ Bảo vệ môi trường Việt Nam. Quy định này làm tăng chi phí đóng gói thêm từ 1% đến 3%, tạo áp lực trực tiếp lên giá vốn hàng bán nếu doanh nghiệp không kịp thời chuyển đổi sang vật liệu xanh thân thiện.
Thứ ba, sự thay đổi trong chính sách thuế và tiêu chuẩn ghi nhãn dinh dưỡng. Dự thảo áp thuế tiêu thụ đặc biệt đối với đồ uống có đường và các yêu cầu nghiêm ngặt về việc minh bạch hàm lượng đường, muối trên bao bì đòi hỏi các nhãn hàng phải chuẩn bị sẵn công thức cải tiến, tránh tình trạng doanh số sụt giảm đột ngột khi chính sách chính thức được thông qua.
Câu hỏi thường gặp về thị trường FMCG Việt Nam
FMCG gồm những nhóm ngành hàng chính nào?
Ngành hàng này được cấu thành từ bốn nhóm trụ cột chính bao gồm: thực phẩm đóng gói (mì ăn liền, đồ hộp, gia vị), đồ uống (nước giải khát, trà, sữa, bia), sản phẩm chăm sóc cá nhân (dầu gội, sữa tắm, kem đánh răng) và sản phẩm chăm sóc gia đình (nước giặt xả, chất tẩy rửa, sáp thơm).
Kênh bán lẻ nào có tốc độ tăng trưởng nhanh nhất hiện nay?
Theo báo cáo nghiên cứu thị trường của NielsenIQ, kênh thương mại điện tử kết hợp mua sắm giải trí (Shoppertainment) và hệ thống chuỗi siêu thị mini đang giữ vị trí quán quân về tốc độ mở rộng doanh thu, vượt mức 15% đến 25% mỗi năm nhờ sự tiện lợi vượt trội và tiếp cận trúng nhóm khách hàng trẻ.
Doanh nghiệp FMCG nhỏ đối mặt thách thức lớn nào khi tiếp cận kênh MT?
Khó khăn lớn nhất nằm ở áp lực chi phí chiết khấu thương mại cao, chi phí mở mã sản phẩm mới (listing fee) đắt đỏ, cùng thời gian thanh toán công nợ kéo dài từ 45 đến 90 ngày. Điều này tạo ra gánh nặng dòng tiền rất lớn cho các đơn vị có quy mô vốn mỏng.
Người tiêu dùng nông thôn đang thay đổi hành vi chọn nhãn hiệu ra sao?
Khách hàng tại vùng nông thôn ngày càng quan tâm đến nguồn gốc xuất xứ, độ an toàn và chất lượng thương hiệu thay vì chỉ chọn mua những món hàng rẻ nhất. Họ có xu hướng chuyển dần sang các gói dung tích lớn để tiết kiệm chi tiêu trên mỗi lần sử dụng cho cả hộ gia đình.
Triển vọng 6–12 tháng tới của ngành FMCG Việt Nam theo hướng tích cực hay thận trọng?
Bức tranh thị trường được dự báo sẽ tăng trưởng ở mức thận trọng, tập trung vào sự phục hồi dần về mặt sản lượng thực tế. Các doanh nghiệp sở hữu chuỗi cung ứng tự chủ, danh mục sản phẩm hướng tới sức khỏe và có chính sách giá linh hoạt sẽ nắm giữ lợi thế cạnh tranh áp đảo.
Sự phục hồi của sức mua đòi hỏi các doanh nghiệp ngành tiêu dùng nhanh phải liên tục tối ưu chuỗi cung ứng, chuẩn hóa bao bì theo quy định mới và thích ứng linh hoạt với các kênh bán lẻ tương tác. Tạp Chí Doanh Nhân Thời Đại tiếp tục mang đến những góc nhìn phân tích đa chiều trong chuyên mục Thị Trường. Thấu hiểu biến số vĩ mô và nắm bắt đúng hành vi người mua là chìa khóa then chốt để bứt phá tại thị trường FMCG Việt Nam.